Pneumatici usurati e incidente: cosa rischi davvero con l'assicurazione
Con pneumatici fuori norma, la vittima di un incidente viene sempre risarcita dalla tua RC auto. Ma il regresso dell'assicurazione e la colpa grave sulla kasko possono ricadere su di te: ecco cosa dice davvero la legge.
In questa guida (10)
- 1In breve: cosa trovi in questa guida
- 2Oltre la multa: tre piani di conseguenze distinti
- 3La RC auto paga sempre il terzo danneggiato
- 4Il regresso: quando l'assicurazione può chiedere i soldi indietro a te
- 5Perché la revisione scaduta aggrava la tua posizione
- 6Kasko e coperture accessorie: la colpa grave pesa di più
- 7Un caso reale: il pneumatico di tredici anni e la Cassazione
- 8RC auto, kasko e responsabilità penale a confronto
- 9Come si verifica, prima di guidare e prima di comprare un usato
- 10Fonti
Se guidi con pneumatici sotto il limite legale o comunque molto usurati e provochi un incidente, chi hai danneggiato viene comunque risarcito dalla tua RC auto: è una tutela prevista dalla legge per la vittima, non una scappatoia per chi guida con gomme fuori norma. Il punto che riguarda davvero te, automobilista, è diverso: in certi casi l'assicurazione può chiederti indietro quei soldi, ed eventuali coperture accessorie come la kasko possono rifiutarsi di risarcire i danni alla tua auto. Vediamo cosa dice davvero la normativa, senza generalizzare quello che dipende dal tuo specifico contratto.
In breve: cosa trovi in questa guida
-
Il regresso: quando l'assicurazione può chiedere i soldi indietro a te
-
Un caso reale: il pneumatico di tredici anni e la Cassazione
-
Come si verifica, prima di guidare e prima di comprare un usato
Oltre la multa: tre piani di conseguenze distinti
Il primo pensiero, quando si parla di pneumatici fuori norma, va quasi sempre alla sanzione amministrativa: un veicolo con battistrada sotto 1,6 mm non è in condizione regolare di circolazione, come spiegato nella guida su battistrada minimo per legge. Ma la multa è solo uno dei piani su cui si gioca la partita. Ce ne sono altri due, distinti e indipendenti tra loro:
-
un piano civile e assicurativo, che riguarda chi paga materialmente il danno e se quella spesa può ricadere su di te;
-
un piano penale, che entra in gioco solo se l'incidente provoca lesioni o la morte di qualcuno, e in cui lo stato dei pneumatici può diventare oggetto di accertamento tecnico.
Questi tre piani non si escludono a vicenda: puoi ricevere la sanzione amministrativa, essere comunque coperto dalla tua RC auto verso il terzo, e allo stesso tempo ricevere una richiesta di regresso dalla tua compagnia. Vediamoli uno per uno.
La RC auto paga sempre il terzo danneggiato
Il punto di partenza, spesso frainteso, è che la persona danneggiata da un incidente non viene mai lasciata senza risarcimento solo perché chi guidava aveva pneumatici fuori norma. Lo prevede l'articolo 144 del Codice delle Assicurazioni Private (D.Lgs. 209/2005): il danneggiato da un sinistro causato dalla circolazione di un veicolo assicurato ha diritto di agire direttamente contro l'assicurazione del responsabile, entro i limiti del massimale di polizza. Per l'intero massimale, la compagnia non può opporre al danneggiato eccezioni derivanti dal contratto.
In pratica: se provochi un incidente con pneumatici usurati, la persona che hai danneggiato riceve comunque il risarcimento dalla tua assicurazione. È una tutela pensata per chi ha subito il danno, non un modo per evitare conseguenze quando si guida con gomme non a norma.
Il regresso: quando l'assicurazione può chiedere i soldi indietro a te
Lo stesso articolo 144, al comma successivo, aggiunge un punto che riguarda direttamente te: l'assicuratore conserva il diritto di regresso verso l'assicurato, ma solo "nella misura in cui avrebbe avuto contrattualmente diritto di rifiutare o ridurre la propria prestazione". Tradotto: il regresso non è un automatismo di legge uguale per tutti, ma dipende da cosa prevede la tua specifica polizza RC auto.
Non esiste un elenco legislativo uniforme di comportamenti che fanno scattare il regresso legato allo stato del veicolo: sono le condizioni contrattuali della singola compagnia a definirlo. Nella prassi assicurativa italiana, i casi di regresso più diffusi riguardano situazioni come la guida senza patente valida o sotto l'effetto di alcol e sostanze oltre i limiti di legge. Lo stato dei pneumatici, da solo, non è equiparato per legge a queste situazioni, ma può rientrare tra le clausole di regresso previste dal tuo contratto quando un difetto meccanico, incluso uno pneumatico fuori norma, ha contribuito a causare il sinistro. L'unico modo per saperlo con certezza è leggere il fascicolo informativo e le condizioni di assicurazione della polizza che hai firmato, non affidarsi a un'indicazione generica valida per tutte le compagnie.
Perché la revisione scaduta aggrava la tua posizione
C'è un elemento che, nella pratica, rende più concreto il rischio di regresso: la revisione periodica del veicolo, prevista dall'articolo 80 del Codice della Strada, serve proprio a verificare che il veicolo mantenga le condizioni di sicurezza richieste per circolare, pneumatici compresi. Come spiegato nella guida su pneumatici e revisione auto: cosa viene controllato davvero, in revisione si verificano battistrada, corrispondenza con il libretto e stato esteriore della gomma.
Se la revisione è scaduta, o se un pneumatico fuori norma è il tipo di difetto che la revisione avrebbe dovuto rilevare, il margine per sostenere che il difetto meccanico ha contribuito al sinistro, e quindi per un eventuale regresso, si allarga. Non perché la legge colleghi automaticamente le due cose, ma perché una revisione scaduta toglie all'assicurato un elemento a sua difesa: quello di poter dimostrare che il veicolo era stato controllato da un ente terzo in data recente.
Kasko e coperture accessorie: la colpa grave pesa di più
Tutto quello visto finora riguarda la RC auto, obbligatoria e a tutela dei terzi. Il discorso cambia per le coperture volontarie come kasko, furto e incendio, che risarciscono danni alla tua stessa auto. Qui si applica una regola generale del Codice Civile, l'articolo 1900: "l'assicuratore non è obbligato per i sinistri cagionati da dolo o da colpa grave del contraente, dell'assicurato o del beneficiario, salvo patto contrario per i casi di colpa grave".
In pratica: se la tua polizza non include esplicitamente una clausola di rinuncia alla colpa grave (un'opzione che alcune compagnie offrono, spesso a pagamento), un incidente in cui la condizione dei pneumatici ha avuto un peso rilevante può essere valutato dal perito come colpa grave, con la conseguenza che la copertura non paga i danni alla tua auto. Non è una conseguenza automatica né uguale per tutte le polizze: dipende dalla valutazione del caso specifico e da cosa prevede nel dettaglio il contratto che hai firmato. Vale lo stesso consiglio del paragrafo precedente: leggi il fascicolo informativo della tua kasko prima di dare per scontato cosa copre.
Un caso reale: il pneumatico di tredici anni e la Cassazione
Per capire quanto possa pesare lo stato di un pneumatico quando un incidente causa lesioni o un decesso, è utile un caso reale giudicato dalla Corte di Cassazione. Con la sentenza della Sezione IV penale n. 45294 del 10 novembre 2023, la Cassazione ha confermato la condanna per omicidio colposo dell'amministratore di una società per un incidente mortale avvenuto con un'autovettura aziendale messa a disposizione di un dipendente.
Lo pneumatico posteriore sinistro del veicolo era stato fabbricato nel 1996, tredici anni prima dell'incidente, e presentava gomma cristallizzata e screpolata. Secondo la ricostruzione accolta dai giudici, queste condizioni hanno favorito il distacco del battistrada e la successiva rottura della struttura del pneumatico, causando lo sbandamento del veicolo e l'urto contro il guardrail: un passeggero è deceduto, altri due sono rimasti feriti. La Cassazione ha ritenuto l'amministratore responsabile per non aver garantito controlli e verifiche periodiche sull'efficienza dei mezzi affidati ai dipendenti, confermando una condanna a sei mesi di reclusione.
Il contesto di questo caso è specifico, un datore di lavoro che fornisce un veicolo aziendale, e non si estende automaticamente a qualunque automobilista privato. Ma il principio che emerge è generale e vale per chiunque: l'età e lo stato della gomma, non solo il battistrada residuo, possono diventare oggetto di accertamento tecnico in sede giudiziaria quando un incidente causa lesioni o morte. È lo stesso motivo per cui crepe e screpolature sul fianco, anche con battistrada ancora alto, non vanno sottovalutate: ne parliamo nella guida su crepe e screpolature sul fianco di uno pneumatico usato e in quella su pneumatico usato vecchio: quanto conta l'età anche con il battistrada alto.
Un'ultima precisazione normativa: per chi guida, dal 2016 esistono i reati specifici di omicidio stradale (art. 589-bis del Codice Penale) e lesioni personali stradali gravi o gravissime (art. 590-bis), applicabili quando la morte o le lesioni derivano da una violazione delle norme sulla circolazione stradale. Circolare con un battistrada sotto il limite di legge è una violazione di questo tipo: se contribuisce a causare un incidente con lesioni o decesso, può quindi rientrare tra gli elementi valutati in un procedimento per questi reati, oltre che nell'omicidio colposo generico applicato nel caso del 2023 appena descritto.
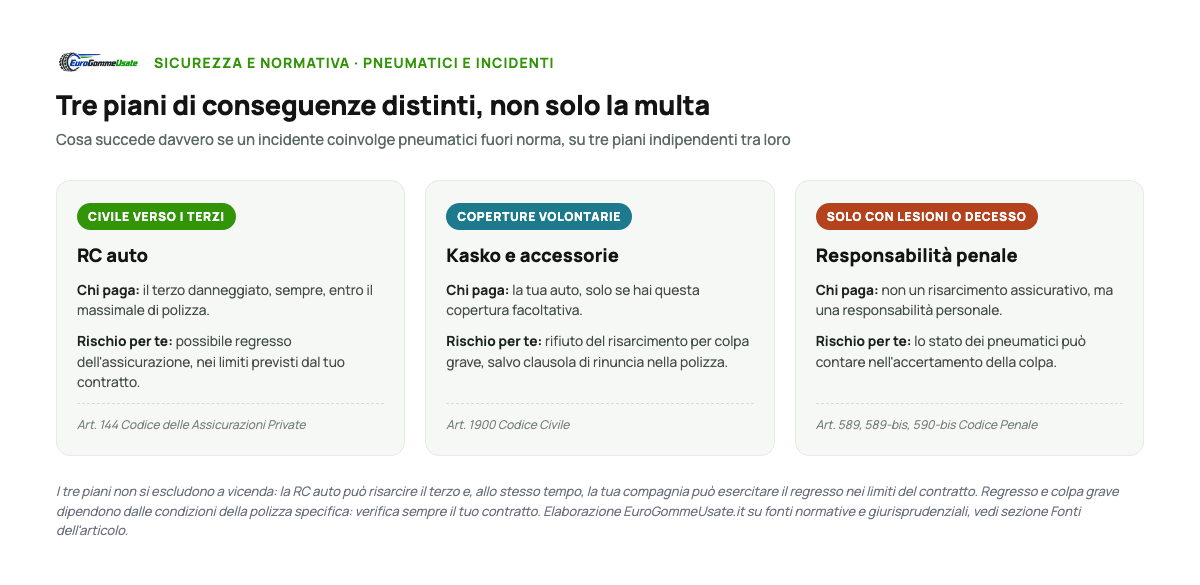
RC auto, kasko e responsabilità penale a confronto
| Piano | Chi paga il danno | Rischio concreto per te | Riferimento |
|---|---|---|---|
| Civile verso i terzi (RC auto) | Il terzo viene sempre risarcito dalla tua assicurazione, entro il massimale | Possibile richiesta di regresso, nei limiti previsti dal tuo contratto | Art. 144 Codice delle Assicurazioni Private |
| Kasko e coperture accessorie | La tua auto viene risarcita solo se hai questa copertura volontaria | Il risarcimento può essere negato per colpa grave, salvo clausola di rinuncia nella tua polizza | Art. 1900 Codice Civile |
| Responsabilità penale | Non riguarda un risarcimento assicurativo | In caso di lesioni o decesso, lo stato dei pneumatici può contare nella valutazione della colpa | Art. 589, 589-bis, 590-bis Codice Penale |
Come si verifica, prima di guidare e prima di comprare un usato
Alcuni controlli concreti ti permettono di ridurre il rischio su tutti e tre i piani visti finora, non solo quello della multa:
-
Misura il battistrada residuo con uno strumento adeguato, non a occhio: trovi lo strumento e il metodo nella guida su come misurare il battistrada di un pneumatico usato, e il valore minimo consigliato per un buon acquisto nella guida su quanti millimetri di battistrada deve avere una gomma usata.
-
Controlla l'età del pneumatico tramite il codice DOT, non solo il battistrada: un pneumatico vecchio può avere gomma indurita o screpolata anche con intagli ancora profondi.
-
Verifica che la revisione del veicolo sia in corso di validità, perché incide sulla tua posizione in caso di contestazione, come visto sopra.
-
Leggi le condizioni di regresso della tua polizza RC auto e, se hai una kasko, verifica se include la rinuncia alla colpa grave: sono due righe del contratto che cambiano concretamente cosa rischi.
-
Se stai comprando un usato, parti da una verifica completa delle condizioni del pneumatico, non solo della misura: la guida di riferimento è pneumatici usati: cosa controllare prima di comprare.
Questo articolo descrive la disciplina generale e non sostituisce una consulenza legale o assicurativa: per un caso specifico, verifica sempre le condizioni della tua polizza o rivolgiti a un professionista del settore assicurativo.
Fonti
-
Codice della Strada, art. 80: revisioni periodiche dei veicoli
-
Codice Penale, art. 589-bis: omicidio stradale (introdotto dalla legge 23 marzo 2016, n. 41)
-
Codice Penale, art. 590-bis: lesioni personali stradali gravi o gravissime
Vuoi partire da pneumatici usati con battistrada e stato della gomma già verificati, invece di scoprirlo dopo un controllo? Consulta il catalogo oppure cerca per misura. Per qualsiasi dubbio, scrivici su WhatsApp.